


Personal Money Tracker
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 1.0.5
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 100 000+
- დეველოპერი
- Loop Recruiting, LLC
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
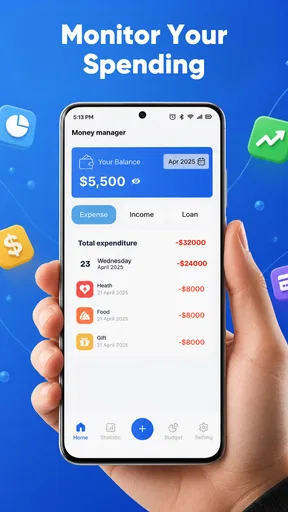
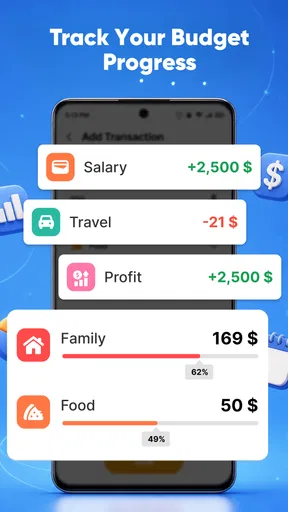
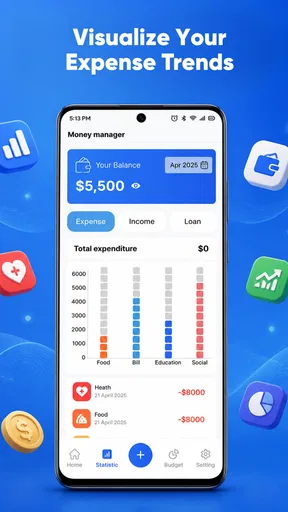
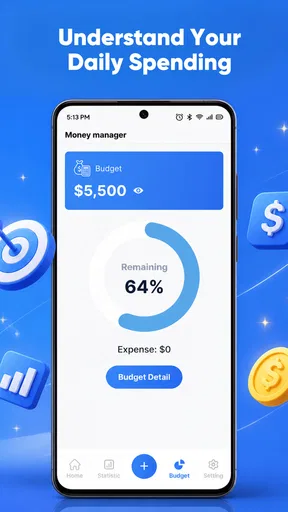
 ანალიზის ავტორი AppCompare
Personal Money Tracker ისეთი ფინანსური აპია, რომელსაც ყოველდღიური ფულის მოძრაობის აღრიცხვა ზედმეტი სირთულის გარეშე უნდა შეეძლოს. მე მას იმ ადამიანისთვის ვხედავ, ვისაც სურს იცოდეს, სად მიდის ხელფასი, რამდენი დახარჯა კვირის განმავლობაში და რა თანხა დარჩა ჩვეულებრივი საჭიროებებისთვის. მისი მთავარი იდეა მარტივია: ხარჯები ჩაიწეროს, შემოსავალი ცალკე აღირიცხოს და ყოველდღიური ბიუჯეტი უფრო გასაგები გახდეს.
პირველი შთაბეჭდილება სწორედ ამ სიმარტივეზეა დამოკიდებული. ეს არ არის საბანკო მომსახურების შემცვლელი და არც პროფესიონალური საბუღალტრო სისტემა. ის უფრო პირადი ჩანაწერების ინსტრუმენტია, რომელიც გეხმარება ფინანსურ ჩვევებზე დაკვირვებაში. თუ ხარჯების ხელით დაფიქსირება თქვენთვის მისაღებია, ასეთი მიდგომა შეიძლება სასარგებლო აღმოჩნდეს. თუ კი გსურთ ავტომატური სინქრონიზაცია, ბანკთან პირდაპირი კავშირი ან რთული ანგარიშგება, სხვა ტიპის აპი უფრო შესაფერისი იქნება.
სად შეიძლება გამოყენებისას შეფერხება დაიწყოს
ფინანსური ტრეკერების ყველაზე რთული ნაწილი ხშირად არა თვითონ ჩანაწერის გაკეთება, არამედ ჩვევის ჩამოყალიბებაა. Personal Money Tracker-ის გამოყენებისას მთავარი კითხვა ჩემთვის ასეთი იქნებოდა: შევძლებ თუ არა ყოველი მნიშვნელოვანი ხარჯის დროულად დამატებას? თუ პასუხი უარყოფითია, რამდენიმე დღის შემდეგ სურათი არასრული გახდება და ბიუჯეტის შეფასება ნაკლებად სანდო იქნება.
ახალი მომხმარებელი შეიძლება თავიდანვე დაიბნეს იმით, თუ რა უნდა ჩაიწეროს ცალკე და რა შეიძლება ერთ ჩანაწერად დარჩეს. მაგალითად, სუპერმარკეტში ნაყიდი საკვები და საყოფაცხოვრებო ნივთები ერთ ქვითარშია, მაგრამ ბიუჯეტის ანალიზისთვის მათი განცალკევება უფრო სასარგებლო შეიძლება იყოს. ასეთ დროს პრობლემა აპში კი არა, აღრიცხვის წესის წინასწარ არჩაუფიქრებლობაშია. მე გირჩევდით, თავიდანვე გადაწყვიტოთ, აკვირდებით მხოლოდ მთლიან თანხას თუ ხარჯის ტიპებსაც.
კიდევ ერთი პრაქტიკული დაბრკოლება არის ნაღდი ფული. ბარათით გადახდისას თანხა შედარებით მარტივად გახსოვთ, ნაღდი ხარჯები კი ხშირად გამოგრჩებათ. თუ დღის ბოლოს ჯიბეში დარჩენილი თანხა არ ემთხვევა თქვენს ჩანაწერებს, ეს ყოველთვის აპის შეცდომას არ ნიშნავს. უმეტესად მიზეზი არის პატარა, თითქოს უმნიშვნელო გადახდები: ყავა, ტრანსპორტი, წყალი ან სწრაფი საყიდელი.
ამიტომ ამ აპისგან მაქსიმალური სარგებელი მაშინ მიიღება, როცა მას ხარჯის გაკეთებისთანავე ან დღის ერთსა და იმავე მონაკვეთში იყენებთ. ჩემი პრაქტიკული რჩევაა, ჩანაწერები საღამოს ერთ მოკლე რიტუალად აქციოთ. ეს უფრო რეალისტურია, ვიდრე იმის მოლოდინი, რომ მთელი კვირის ხარჯებს შაბათს ზუსტად გაიხსენებთ.
დაწყებამდე რა უნდა გადაამოწმოთ
აპის დაყენებამდე სასარგებლოა ტელეფონის თავსებადობის შემოწმება. Personal Money Tracker-ის მინიმალური მოთხოვნაა Android 7.0, ამიტომ შედარებით ძველ მოწყობილობაზეც მუშაობის შანსი აქვს, თუმცა საბოლოო გამოცდილებაზე ტელეფონის საერთო მდგომარეობა მაინც მოქმედებს. თავისუფალი მეხსიერება, სისტემის განახლებები და სტაბილური მუშაობა ხშირად უფრო მნიშვნელოვანია, ვიდრე მხოლოდ ოპერაციული სისტემის ნომერი.
წაიკითხეთ არჩევანის გაკეთებამდე

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
აპი უფასოდ არის ხელმისაწვდომი, რაც დასაწყებად დაბალ ბარიერს ქმნის. ეს განსაკუთრებით კარგია სტუდენტებისთვის, ახალდასაქმებული ადამიანებისთვის ან მათთვის, ვისაც ჯერ არ გადაუწყვეტია, სჭირდება თუ არა ცალკე ფინანსური ინსტრუმენტი. უფასო დაწყება საშუალებას გაძლევთ, ჯერ შეაფასოთ საკუთარი ჩვევა და მხოლოდ ამის შემდეგ გადაწყვიტოთ, გიღირთ თუ არა ყოველდღიური გამოყენება.
პირველი გაშვებისას მე არ შევეცდებოდი მთელი წარსული ფინანსური ისტორიის ერთბაშად გადატანას. ასეთი მიდგომა დამღლელია და ხშირად მომხმარებელს აპის გამოყენებაზე უარს ათქმევინებს. უკეთესია, დაიწყოთ მიმდინარე პერიოდიდან და თავიდანვე ჩაიწეროთ რეგულარული შემოსავალი, აუცილებელი გადასახადები და ყოველდღიური ხარჯები. ასე უფრო მალე მიიღებთ რეალურ სურათს.
ჩანაწერების სახელებიც წინასწარ მოიფიქრეთ. ერთი და იმავე ტიპის ხარჯისთვის სხვადასხვა სახელის გამოყენება მომავალში არეულობას ქმნის. მაგალითად, თუ ტრანსპორტისთვის ხან „ტაქსს“, ხან „გადაადგილებას“ და ხან „მანქანას“ დაწერთ, შედარება გაგიჭირდებათ. ერთიანი დასახელებები ამ აპში ისეთივე მნიშვნელოვანია, როგორც თვითონ თანხის სწორად შეყვანა.
შემოსავლის აღრიცხვისას მხოლოდ ხელფასზე გაჩერება არ არის აუცილებელი. თუ პერიოდულად იღებთ დამატებით თანხას, საჩუქარს ან ფრილანსის ანაზღაურებას, მათი ცალკე დაფიქსირება უფრო მკაფიო სურათს იძლევა. ამავე დროს, ერთჯერადი თანხა არ უნდა აგერიოთ რეგულარულ შემოსავალში. ასეთ განსხვავებას დაცვა სჭირდება, თორემ მომავალ თვეში ზედმეტად ოპტიმისტურ ბიუჯეტს შეადგენთ.
ჩემი სამუშაო სქემა ყოველდღიური ბიუჯეტისთვის
მე ამ ტიპის აპს ასე გამოვიყენებდი: თვის დასაწყისში შევიტანდი მოსალოდნელ შემოსავალს, შემდეგ გამოვყოფდი აუცილებელ ხარჯებს და დარჩენილ თანხას ყოველდღიურ საჭიროებებს დავუკავშირებდი. ამ მეთოდის უპირატესობა ის არის, რომ თითოეული მცირე გადახდა საერთო სურათში ხვდება და თვის ბოლოს მხოლოდ საბანკო ამონაწერის ყურება აღარ გიწევთ.
რეალისტური სცენარი ასეთია: სამსახურის შემდეგ მაღაზიაში შედიხართ, ყიდულობთ პროდუქტებს და გზად ტრანსპორტშიც იხდით. სახლში მისვლისთანავე ამ ორ ხარჯს ცალ-ცალკე ვაწერდი, რადგან ისინი სხვადასხვა ჩვევას ასახავს. კვირის ბოლოს უკვე ჩანს, საკვებზე გაიზარდა ხარჯი თუ გადაადგილებაზე. ასეთი განსხვავება უფრო გამოსადეგია, ვიდრე მხოლოდ ერთი დიდი ჯამის ნახვა.
სასარგებლო ხრიკია ხარჯის შეტანის გადადების შეზღუდვა. თუ ჩანაწერი ხვალისთვის გადადეთ, შეიძლება თანხა ან დანიშნულება ზუსტად აღარ გახსოვდეთ. თუ იმავე წამს ვერ ახერხებთ, ტელეფონში მოკლე პირადი შეხსენება მაინც დაგეხმარებათ. შემდეგ Personal Money Tracker-ში ჩანაწერის შევსება ბევრად მარტივი იქნება. ეს არა აპის დამატებითი ფუნქცია, არამედ გამოყენების დისციპლინაა, რომელიც შედეგის სიზუსტეს მნიშვნელოვნად ცვლის.
კიდევ ერთი კარგი მიდგომაა კვირაში ერთხელ ჩანაწერების გადახედვა და არა მხოლოდ თვის ბოლოს. კვირის შემოწმებისას შეცდომის გამოსწორება ჯერ კიდევ ადვილია. თუ აღმოაჩენთ, რომ ერთ კატეგორიაში ზედმეტად ბევრი თანხა წავიდა, შემდეგ კვირას ქცევის შეცვლა შესაძლებელია. თვის ბოლოს გაკეთებული ანალიზი კი ხშირად მხოლოდ უკვე დასრულებულ პრობლემას გვაჩვენებს.
თუ ერთ ანგარიშს რამდენიმე ადამიანი იყენებს, მაგალითად ოჯახში, შეთანხმდით, ვინ და როგორ შეიტანს საერთო ხარჯებს. წინააღმდეგ შემთხვევაში ერთი გადახდა შეიძლება ორჯერ ჩაიწეროს ან საერთოდ გამოგრჩეთ. ასეთ სიტუაციაში აპის სიმარტივე კარგიცაა და შეზღუდვაც: ის არ ცვლის ოჯახურ შეთანხმებას და პასუხისმგებლობას.
როცა ჩანაწერი არასწორად ან არასრულად ჩანს
ფინანსურ აპში შეცდომის აღმოჩენისას პირველი რეაქცია ხშირად არის აპის დადანაშაულება. მე ჯერ თავად ჩანაწერს გადავამოწმებდი: სწორადაა თუ არა შეყვანილი თანხა, არასწორად ხომ არ არის არჩეული შემოსავალი ხარჯის ნაცვლად და ხომ არ გამეორდა ერთი გადახდა. მარტივი ხელით აღრიცხვის სისტემებში სწორედ ასეთი შეცდომებია ყველაზე გავრცელებული.
თუ დღის ჯამი მოულოდნელად მაღალია, მოძებნეთ მცირე გადახდები და განმეორებული ჩანაწერები. ასევე გაითვალისწინეთ, რომ ნაღდი თანხის მოძრაობა და საბანკო ანგარიშის მოძრაობა შეიძლება სხვადასხვა დროს აღირიცხოს. მაგალითად, თუ ბარათით გადახდა დღეს გააკეთეთ, მაგრამ ჩანაწერი მოგვიანებით დაამატეთ, თქვენი პირადი ქრონოლოგია შეიძლება ქვითრის დროს არ დაემთხვეს.
სასარგებლოა ერთი შესწორების წესის დაცვა: არ წაშალოთ ყველაფერი მხოლოდ იმიტომ, რომ ერთი ჩანაწერი შეცდომით შეიყვანეთ. ჯერ კონკრეტული თანხა, მიმართულება და დასახელება შეამოწმეთ. სრული სიის თავიდან შექმნა უფრო მეტ ახალ შეცდომას იწვევს. პატარა, მიზანმიმართული შესწორება უკეთ ინარჩუნებს უკვე სწორად შეტანილ ინფორმაციას.
თუ აპის გაშვება ან კონკრეტული მოქმედება შეფერხდა, ჯერ დახურეთ და ხელახლა გახსენით აპი, შემდეგ გადაამოწმეთ ტელეფონის თავისუფალი სივრცე და სისტემის სტაბილურობა. საჭიროების შემთხვევაში მოწყობილობის გადატვირთვაც მარტივი ნაბიჯია. ფინანსური ჩანაწერების გამო აპის წაშლამდე აუცილებლად დაფიქრდით, ხომ არ გაქვთ მნიშვნელოვანი მონაცემები, რომელთა დაკარგვაც არ გსურთ. სარეზერვო ასლის ან ექსპორტის არსებობა კონკრეტულად უნდა გადაამოწმოთ თავად აპში, სანამ მასზე დამოკიდებულებას დაიწყებთ.
განახლებული ვერსიის გამოყენებაც გონივრულია. ამჟამად Personal Money Tracker-ის ვერსია 1.0.5 არის, ამიტომ მე მას ჯერ კიდევ შედარებით ადრეულ პროდუქტად შევაფასებდი. ეს არ ნიშნავს, რომ ყოველდღიური ჩანაწერებისთვის გამოუსადეგარია, მაგრამ მომხმარებელმა უნდა იცოდეს, რომ მუშაობის სტაბილურობა და შესაძლებლობების სიღრმე შეიძლება უფრო ხანგრძლივი, დამკვიდრებული ფინანსური აპების დონეზე არ იყოს.
როდის არ არის აპი პრობლემის მიზეზი
თუ ბიუჯეტი ყოველთვიურად მაინც არ გყოფნით, მხოლოდ ხარჯების ჩამოწერა საკმარისი არ იქნება. აპი გაჩვენებთ მოძრაობას, მაგრამ ვერ მიიღებს თქვენს ნაცვლად გადაწყვეტილებას, რომელი ხარჯი შეამციროთ. ამიტომ ჩანაწერების ნახვის შემდეგ საჭიროა ერთი კონკრეტული მოქმედება: მაგალითად, კვირის განმავლობაში კვების გარეთ შეძენის შემცირება ან მცირე, განმეორებითი გადახდების გადახედვა.
ასევე მნიშვნელოვანია, არ აურიოთ დაგეგმილი თანხა რეალურად მიღებულ თანხაში. თუ მომავალ შემოსავალს უკვე მიღებულად ჩათვლით, ხელმისაწვდომი ბიუჯეტი ხელოვნურად გაიზრდება. მე მომავალ თანხებს ცალკე აღვიქვამდი და ყოველდღიურ ხარჯებს მხოლოდ იმ ფულზე დავაფუძნებდი, რომელიც ნამდვილად მაქვს.
აპი ნაკლებად გამოგადგებათ, თუ გჭირდებათ ინვესტიციების მართვა, ვალების რთული გრაფიკი, ბიზნესის ბუღალტერია ან რამდენიმე საბანკო ანგარიშის ავტომატური გაერთიანება. მისი ძლიერი მხარეა პირადი ყოველდღიური აღრიცხვა, არა ფინანსური დაგეგმვის ყველა მიმართულების დაფარვა. ასეთ შემთხვევაში ცხრილი, საბუღალტრო პროგრამა ან ბანკის უფრო სრულყოფილი ინსტრუმენტი უკეთესი არჩევანი იქნება.
სხვა ალტერნატივებთან შედარებით მისი მთავარი უპირატესობა დაბალი სირთულეა. ცხრილში მეტი კონტროლი გაქვთ, მაგრამ ყველაფერი ხელით უნდა ააწყოთ. ბანკის აპში ტრანზაქციები ავტომატურად ჩანს, თუმცა ხარჯის პირადი კატეგორიზაცია ან ნაღდი ფულის აღრიცხვა შეიძლება ნაკლებად მოქნილი იყოს. Personal Money Tracker ამ ორ მიდგომას შორის მარტივ, ხელით სამართავ გზას გვთავაზობს, რაც ზოგისთვის ნაკლია, ზოგისთვის კი კონფიდენციალურობისა და კონტროლის სასარგებლო მხარე.
დეველოპერი Loop Recruiting, LLC არის, ხოლო აპი ფინანსების კატეგორიაშია განთავსებული. შეფასება 3+ ნიშნავს, რომ ასაკობრივი ზღვარი ფართო აუდიტორიას აძლევს გამოყენების შესაძლებლობას. თუმცა ბავშვისთვის ფინანსური ჩვევების სწავლება მაინც ზრდასრულის ზედამხედველობას მოითხოვს, რადგან აპი ჩანაწერს აკეთებს, მაგრამ ფულის მნიშვნელობას თავად არ ხსნის.
ვისთვის არის კარგი არჩევანი
მე მას განსაკუთრებით ვურჩევდი ადამიანს, რომელსაც პირველად სურს ხარჯების კონტროლი და არ უნდა რთული ინტერფეისით დაწყება. ასევე გამოგადგებათ, თუ შემოსავალი და ხარჯები შედარებით მარტივი გაქვთ, გსურთ ნაღდი გადახდების დაფიქსირება ან უბრალოდ გინდათ, თვის ბოლოს აღარ იკითხოთ, სად გაქრა ფული.
სტუდენტისთვის ის შეიძლება კარგი დასაწყისი იყოს, რადგან უფასო აპში ყოველდღიური ხარჯების ჩაწერის ჩვევას შეამოწმებს. ახალდასაქმებულისთვის კი სასარგებლოა ხელფასის პირველივე თვეებიდან, როცა სურვილები და აუცილებელი გადასახადები ხშირად ერთმანეთში ირევა. ოჯახური გამოყენებისას შედეგი დამოკიდებულია შეთანხმებულ წესებზე, მაგრამ საერთო ბიუჯეტის განხილვისთვის ჩანაწერები მაინც კარგი საწყისი მასალაა.
მეორე მხრივ, ეს არ არის საუკეთესო არჩევანი მათთვის, ვისაც ხელით შეყვანა სწრაფად ბეზრდება. თუ რამდენიმე დღის შემდეგ ჩანაწერების გაკეთებას შეწყვეტთ, აპი თქვენს რეალურ ფინანსურ მდგომარეობას ვეღარ ასახავს. ასევე სხვა ვარიანტი სჯობს მომხმარებელს, რომელსაც სჭირდება ავტომატური საბანკო იმპორტი, დეტალური გრაფიკები ან ბიზნესის მრავალდონიანი აღრიცხვა.
გამოშვების თარიღად მითითებულია 29 ივნისი 2026, ხოლო მიმდინარე ვერსია 1.0.5-ია. ჩემთვის ეს კიდევ ერთი მიზეზია, რომ აპი შევაფასო როგორც მარტივი, კონკრეტულ ამოცანაზე ორიენტირებული საშუალება და არა საბოლოო ფინანსური პლატფორმა. მისი გამოყენება შეიძლება დაიწყოთ მცირე მოლოდინით, რამდენიმე დღის განმავლობაში შეამოწმოთ, რამდენად კომფორტულად შეგაქვთ ჩანაწერები და შემდეგ გადაწყვიტოთ, გყოფნით თუ არა ეს სამუშაო პროცესი.
ყოველდღიური გამოყენების მცირე, მაგრამ მნიშვნელოვანი არჩევანი
როცა ერთსა და იმავე ნივთს სხვადასხვა მაღაზიაში ყიდულობთ, ჩანაწერში შეგიძლიათ ყურადღება გაამახვილოთ არა მაღაზიის სახელზე, არამედ იმაზე, რაში დაიხარჯა თანხა. მაგალითად, თუ ერთი კვირის განმავლობაში პროდუქტებს სხვადასხვა ადგილას ყიდულობთ, საერთო დანიშნულების ერთიანი აღნიშვნა უფრო გამოსადეგი იქნება, ვიდრე თითოეული მაღაზიის ცალკე ჩამოწერა. ეს მცირე გადაწყვეტილება მომავალ გადახედვას ამარტივებს და ყურადღებას ხარჯვის ჩვევაზე ტოვებს.
თუმცა ზედმეტად ბევრი մանրամասნის დამატებაც შეიძლება ხელքով აღრიცხვის ტემპს შეაფერხებდეს. თუ ყოველი შენაძენის შესახებ გრძელ აღწერას წერთ, შესაძლოა ჩანაწერი დაგეზაროთ. მე მხოლოდ იმ ინფორმაციას შევიტანდი, რომელიც მოგვიანებით გადაწყვეტილებაში დამეხმარება: მაგალითად, საერთო თანხას და მოკლე განმარტებას, როცა დანიშნულება სხვა დროს შეიძლება დამავიწყდეს. კარგი აღრიცხვა არა ყველაზე გრძელი, არამედ რეგულარულად შესავსები აღრიცხვაა.
განსაკუთრებით მოსახერხებელია წინასწარ განსაზღვროთ, როგორ მოექცევით დაბრუნებულ ნივთს ან თანხის უკან მიღებას. ასეთი ოპერაცია ჩვეულებრივ შემოსავალს არ ჰგავს, რადგან თავდაპირველ ხარჯს ასწორებს. თუ მსგავს შემთხვევებს ჩვეულებრივ შემოსავლად მონიშნავთ, საერთო სურათი შეიძლება იმაზე უკეთესი გამოჩნდეს, ვიდრე რეალურად იყო. ჩანაწერების წესი ამ იშვიათ სიტუაციებზეც წინასწარ მოიფიქრეთ, რათა სხვადასხვა თვეში ერთნაირად იმოქმედოთ.
კიდევ ერთი სასარგებლო ჩვევა է ცალკე გაარჩიოთ რეგულარული გადასახადი და შემთხვევითი ხარჯი. ორივე შეიძლება ერთსა და იმავე თემას ეხებოდეს, მაგრამ ბიუჯეტის დაგეგმვისას მათი მნიშვნელობა განსხვავებულია. თუ ყოველთვიური վճարումները մեկանգամიან գնումებთან խառնվում է, ვერ დაინახავთ, რომից կարելի է მომავალში შემცირება და որն է պարզապես აუცილებელი ვალდებულება. ეს დაყოფა აპის განსაკუთრებულ ფუნქციას არ გულისხმობს; ეს არის ჩანაწერების ისეთი სტრუქტურა, რომელიც საკუთარ გადაწყვეტილებებს უფრო გამოსადეგს ხდის.
უფასო გამოყენების ფასი — თქვენი დრო
უფასო ხელმისაწვდომობა კარგ მიზეზს იძლევა, რომ ჯერ თავად გამოსცადოთ, გერგებათ თუ არა ხელით აღრიცხვა. მე ამას არ აღვიქვამდი გარანტიად, რომ ყველა საჭიროება დაფარულია ან რომ აპის გამოყენება არაფერს მოითხოვს: რეალური რესურსი თქვენი ყურადღება და დროა. ამიტომ პირველ ეტაპზე რამდენიმე დღის ჩანაწერი საკმარისია იმის შესამოწმებლად, რამდენად ბუნებრივად ჯდება ეს პროცესი თქვენს ყოველდღიურობაში.
თუ ყოველდღე რამდენიმე წამს გამოყოფთ, შესაძლოა თვის ბოლოს მიღებული სურათი ამ ძალისხმევას ამართლებდეს. მაგრამ თუ ყოველი ხარჯის დასამატებლად აპის გახსნა მუდმივ გაღიზიანებას იწვევს, უფასო ფასი ვერ ანაზღაურებს დაკარგულ ჩვევას. ასეთ შემთხვევაში ბანკის ამონაწერის პერიოდული გადახედვა ან მარტივი ცხრილი შეიძლება უფრო რეალისტური იყოს, თუნდაც იქაც გარკვეული ხელით სამუშაო დაგრჩეთ.
ჩემთვის კარგი საცდელი პერიოდის მიზანი არ იქნებოდა ყველა ფინანსური ჩვევის ერთბაშად შეცვლა. ჯერ მხოლოდ ჩანაწერების სიზუსტესა და რეგულარულობას შევამოწმებდი, შემდეგ კი ერთ კონკრეტულ კატეგორიას ავირჩევდი, რომელზეც ყურადღების გამახვილება ღირს. ასე შედეგს უფრო მარტივად დაუკავშირებთ თქვენს ყოველდღიურ გადაწყვეტილებებს და არ დაგრჩებათ განცდა, რომ აპი მხოლოდ ციფრების შესავსებად გაქვთ.
შესაძლოა ასევე იკითხოთ, გამოდგება თუ არა ეს აპი მაშინ, როცა შემოსავალი თვეში ერთხელ არ მოდის. ხელით აღრიცხვის მიდგომა შეიძლება მოქნილი იყოს სხვადასხვა თარიღზე მიღებული თანხების համար, მაგრამ თქვენ თავად უნდა განასხვავოთ უკვე მიღებული და მხოლოდ მოსალოდნელი ფული. არ დახარჯოთ მომავალი შემოსავალი ისე, თითქოს ის უკვე ხელთ გაქვთ; აღრიცხვის სარგებლობა სწორედ მაშინ იზრდება, როცა ჩანაწერი რეალურ მდგომარეობას ასახავს.
ალტერნატივა შეარჩიეთ თქვენი სამუშაო სტილის მიხედვით
თუ თქვენთვის მთავარია მაქსიმალური კონტროლი ფორმატზე, ცხრილი უფრო თავისუფალ გარემოს იძლევა: შეგიძლიათ თავად განსაზღვროთ ველები, ფორმულები და შეჯამება. სანაცვლოდ, საწყისი მოწყობა და შემდგომი წესრიგი თქვენს პასუხისმგებლობაზე რჩება. Personal Money Tracker უფრო ხელსაყრელი შეიძლება იყოს, თუ ცხრილის აწყობა არ გინდათ და მზად ხართ, არსებული ხელით აღრიცხვის გზას მიჰყვეთ.
ბანკის აპი ხშირად უფრო მოსახერხებელია ბარათით გადახდების სწრაფად დასათვალიერებლად, რადგან ტრანზაქციები იქ უკვე ჩანს. მაგრამ ასეთი მიმოხილვა შეიძლება ვერ მოიცავდეს ნაღდ ფულს ან თქვენს პირად დაყოფას, თუ კატეგორიები თქვენთვის სასურველ დონეზე არ ემთხვევა. ამ აპის არჩევის საფუძველი მაშინ უფრო ნათელია, როცა გსურთ ნაღდი და ბარათით გადახდები ერთ პირად ჩანაწერებში გააერთიანოთ, და არა მაშინ, როცა ავტომატური იმპორტი აუცილებელი პირობაა.
საერთო ჯამში, არჩევანი „რომელია საუკეთესო აპი“ კითხვით კი არა, „რომელი ჩანაწერის გაკეთებას შევძლებ რეგულარულად“ კითხვით დაიწყეთ. თუ ხელით შეყვანა რეალისტურად გეჩვენებათ, ეს მარტივი ფინანსური ტრეკერი მოსახერხებელი საცდელი ვარიანტია. თუ ჩანაწერების ავტომატურ შეგროვებას ელით, ან გჭირდებათ რამდენიმე ანგარიშის ერთიანი ხედვა, თავიდანვე ისეთი გადაწყვეტა მოძებნეთ, რომელიც სწორედ ამ სამუშაო წესს ემსახურება.
ჩემი პრაქტიკული დასკვნა
Personal Money Tracker-ის ღირებულება მის ყოველდღიურ გამოყენებაშია და არა მხოლოდ დაყენებაში. თუ ხარჯებს თანმიმდევრულად შეიტანთ, ერთნაირ დასახელებებს გამოიყენებთ და კვირაში ერთხელ ჩანაწერებს გადაამოწმებთ, ის დაგეხმარებათ ფინანსური ჩვევების დანახვაში. განსაკუთრებით მომწონს ის, რომ დასაწყებად უფასო აპია და რთულ ფინანსურ სისტემაში შესვლას არ გავალდებულებთ.
მისი შეზღუდვებიც მკაფიოა: ხელით აღრიცხვა მოითხოვს დისციპლინას, არასრული ჩანაწერები კი არასწორ დასკვნამდე მიგიყვანთ. ამიტომ აპს არ შევხედავდი როგორც „ფულის დაზოგვის ავტომატურ ღილაკს“. ის უფრო სარკეა, რომელიც გაჩვენებთ თქვენს ქცევას; ცვლილება კი თქვენზეა დამოკიდებული.
საბოლოოდ, თუ გინდათ პირადი ბიუჯეტის მარტივი კონტროლი, ხარჯებისა და შემოსავლების ხელით ჩაწერა თქვენთვის მისაღებია და არ გჭირდებათ ბანკთან რთული ინტეგრაცია, ეს აპი საცდელად ნამდვილად ღირს. ხოლო თუ თქვენი ფინანსები მრავალანგარიშიანია ან ავტომატიზაციას ელით, თავიდანვე სხვა კატეგორიის გადაწყვეტა მოძებნეთ. ჩემი შეფასებით, მისი საუკეთესო გამოყენება არის მცირე, ყოველდღიური ფინანსური წესრიგის შექმნა — სწორედ იქ, სადაც სიმარტივე უფრო მნიშვნელოვანია, ვიდრე ფუნქციების დიდი რაოდენობა.
პლუსები
- ხარჯებისა და შემოსავლების სწრაფად დამატება მარტივი ფორმითაა შესაძლებელი.
- ბიუჯეტის კონტროლი გეხმარებათ ფინანსური ჩვევების უკეთ გაანალიზებაში.
- კატეგორიები ამარტივებს ხარჯების დაყოფასა და საჭიროებების აღმოჩენას.
- მონაცემების პერიოდულად გადახედვა ფინანსური დაგეგმვისთვის პრაქტიკულია.
- აპი გამოსადეგია როგორც პირადი
- ისე საოჯახო ხარჯების აღრიცხვისთვის.
მინუსები
- ზოგიერთი ფუნქცია შესაძლოა მხოლოდ ფასიან ვერსიაში იყოს ხელმისაწვდომი.
- კატეგორიების ფართო პერსონალიზაცია ყველა მომხმარებლისთვის საკმარისი არ არის.
- მონაცემების ხელით შეყვანა ბევრ ტრანზაქციასთან მუშაობისას დამღლელია.
- ბანკის ანგარიშებთან ავტომატური სინქრონიზაცია შესაძლოა არ იყოს მხარდაჭერილი.
- დეტალური ფინანსური ანალიზის ხელსაწყოები დამწყები აპების დონეზეა.
ხშირად დასმული კითხვები — Personal Money Tracker
რა არის Personal Money Tracker და ვისთვის არის განკუთვნილი ეს აპლიკაცია?
Personal Money Tracker არის პირადი ფინანსების მართვის აპლიკაცია, რომელიც დაგეხმარებათ შემოსავლებისა და ხარჯების აღრიცხვაში, კატეგორიებად დაყოფასა და ყოველდღიური ბიუჯეტის კონტროლში. მისი გამოყენება მოსახერხებელია როგორც სტუდენტებისთვის, ისე ოჯახებისა და მათთვის, ვისაც სურს უკეთ გაიგოს, სად იხარჯება ფული და როგორ დაგეგმოს მომავალი ხარჯები.
როგორ ხდება შემოსავლებისა და ხარჯების დამატება Personal Money Tracker-ში?
აპლიკაციაში ფინანსური ჩანაწერის დამატება, როგორც წესი, მარტივი ფორმის შევსებით ხდება: უთითებთ თანხას, ირჩევთ შემოსავალს ან ხარჯს, ამატებთ კატეგორიას და საჭიროების შემთხვევაში კომენტარს ან თარიღს. ეს საშუალებას გაძლევთ ზუსტად აღწეროთ თითოეული ოპერაცია და მოგვიანებით მარტივად მოძებნოთ კონკრეტული გადახდები ან შემოსავლის წყაროები.
შესაძლებელია თუ არა ხარჯების კატეგორიებად დაყოფა და ბიუჯეტის კონტროლი?
Personal Money Tracker-ის ერთ-ერთი მთავარი უპირატესობა ხარჯების კატეგორიებად ორგანიზებაა. შეგიძლიათ გამოყოთ საკვები, ტრანსპორტი, კომუნალური გადასახადები, გართობა და სხვა მიმართულებები. ასეთი დაყოფა გეხმარებათ დაინახოთ ყველაზე დიდი ხარჯები, შეადაროთ ისინი შემოსავალს და უფრო რეალისტურად დაგეგმოთ თვიური ან ყოველდღიური ბიუჯეტი.
ინახავს თუ არა Personal Money Tracker ჩემს ფინანსურ მონაცემებს უსაფრთხოდ?
აპლიკაციის ჩამოტვირთვამდე სასურველია გაეცნოთ მის კონფიდენციალურობის პოლიტიკასა და მოთხოვნილ ნებართვებს. პირადი ფინანსური ჩანაწერები მგრძნობიარე ინფორმაციაა, ამიტომ მნიშვნელოვანია გაიგოთ, ინახება თუ არა მონაცემები მხოლოდ მოწყობილობაზე, გამოიყენება თუ არა ღრუბლოვანი სინქრონიზაცია და აქვს თუ არა აპს PIN-ით, პაროლით ან ბიომეტრიით დაცვის ფუნქცია.
არის თუ არა Personal Money Tracker უფასო და სჭირდება თუ არა ინტერნეტთან მუდმივი კავშირი?
Personal Money Tracker-ის ხელმისაწვდომი ფუნქციები შეიძლება განსხვავდებოდეს Android-ისა და iOS-ის ვერსიებში, ასევე უფასო და ფასიან პაკეტებს შორის. ჩამოტვირთვამდე შეამოწმეთ, არის თუ არა აპლიკაციაში რეკლამები, შიდა შესყიდვები ან პრემიუმ ფუნქციები. საბაზისო ჩანაწერების გაკეთება ხშირად ინტერნეტის გარეშეც შესაძლებელია, თუმცა სინქრონიზაციასა და სარეზერვო ასლს შეიძლება კავშირი დასჭირდეს.


